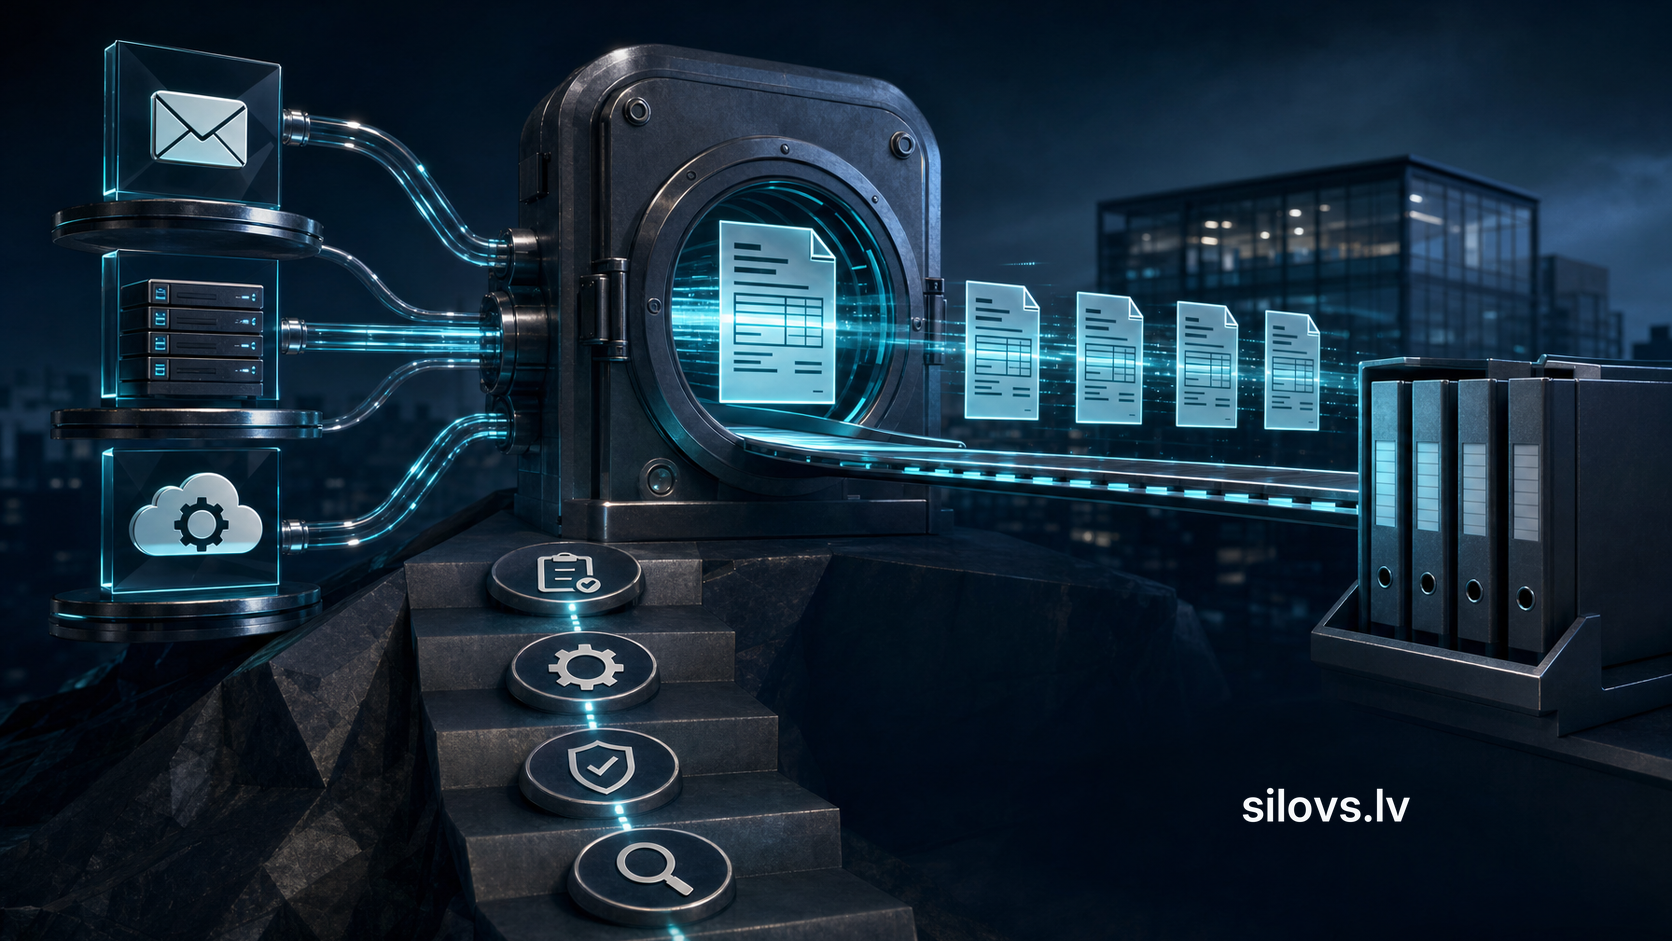
Выбирайте решение для интеграции электронных счетов исходя из требований получателей, объёма ручной работы и необходимого контроля, а не только стоимости отправки. Э-адрес — это среда для официальной переписки и доставки документов; оператор электронных счетов предоставляет услугу обмена документами; подключение бухгалтерской системы обеспечивает движение данных в процессе учёта. Эти варианты не обязательно исключают друг друга: система может быть подключена к оператору, который обеспечивает дальнейшую доставку.
Если документов мало и ответственный сотрудник может надёжно контролировать их оборот, ручной обработки в выбранном канале может быть достаточно. Если данные счетов приходится вводить повторно, теряется статус доставки или у получателей разные требования, стоит рассмотреть соединение систем и, возможно, услуги оператора. Результатом выбора должен стать проверяемый рабочий процесс от создания счёта до его получения и отражения в учёте, а не просто возможность загрузить файл.
Структурированный электронный счёт — не вложение в формате PDF
Структурированный электронный счёт — это счёт, подготовленный в электронном виде, данные которого организованы в согласованную машиночитаемую структуру, позволяющую обрабатывать их автоматически. Обычный счёт в формате PDF, отправленный по электронной почте, не является структурированным электронным счётом. Электронная подпись сама по себе тоже не превращает PDF в структурированный документ.
Нужно различать три вещи: данные счёта, их технический формат и канал доставки. Само наличие XML-файла ещё не подтверждает соответствие требованиям: необходимо проверить и предусмотренную структуру, и содержание данных, и применимые правила валидации.
EN 16931 описывает семантическую модель данных электронного счёта. Peppol BIS Billing 3.0 — более конкретная спецификация обмена электронными счетами со своими правилами. Документация Peppol служит техническим ориентиром, если выбранное решение использует эту спецификацию, но не доказывает, что все электронные счета в Латвии нужно отправлять через сеть Peppol.
Компании важно знать не только то, экспортирует ли программа XML, но и то, способен ли получатель принять и обработать этот документ без потери данных.
Интеграция электронных счетов: три уровня, которые можно сочетать
При сравнении отделяйте передачу документа от его обработки внутри компании. Иначе можно приобрести удобную отправку, но оставить всю ручную работу бухгалтера без изменений.
|
Уровень решения |
Какую задачу решает |
Когда особенно стоит рассмотреть |
Что нужно проверить отдельно |
|
Э-адрес |
Предоставляет среду для отправки и получения официальных документов |
Получатель использует этот канал; ручной документооборот остаётся управляемым |
Подготовку документа, импорт в учётную систему и хранение |
|
Оператор электронных счетов |
Обеспечивает обмен документами и дополнительные услуги, предусмотренные договором |
Есть разные получатели, форматы или нужна централизованная поддержка |
Совместимость, валидацию, статусы, экспорт данных и цены |
|
Подключение бухгалтерской системы |
Обеспечивает обмен данными и статусами с учётной системой |
Нужно сократить повторный ввод данных и контролировать регулярный поток документов |
Фактический канал доставки, обработку ошибок и сопровождение |
Э-адрес можно использовать и в автоматизированном решении, если выбранное соединение это поддерживает. Ручная работа на портале и интеграция систем — не одно и то же. Возможности э-адреса и порядок доступа проверяйте на официальном портале Latvija.gov.lv.
При этом не считайте само собой разумеющимся, что предложение оператора включает преобразование форматов, архив или возможность доставки всем партнёрам. Эти функции должны быть чётко описаны в составе услуги.
Потребности в обработке входящих и исходящих счетов оценивайте отдельно. Программа может хорошо отправлять счета, но полученные лишь показывать в списке, не перенося их в бухгалтерские записи. На демонстрации просите показать оба потока до нужного компании результата, а не только успешную отправку файла.
Сначала выясните обязанности, затем выбирайте канал
Это руководство по выбору решения, а не календарь актуальных сроков внедрения. Действующие редакции источников и функции сервисов здесь не проверялись в реальном времени. Перед внедрением проверьте действующую редакцию и переходные положения Закона о бухгалтерском учёте, а также информацию VID об электронных счетах.
Статус контрагента, вид сделки и переходные положения могут влиять на применимые обязанности. По требованиям к конкретной сделке проконсультируйтесь с бухгалтером или налоговым консультантом; определять их по рекламному описанию программы не следует.
Перед подготовкой технического задания ответьте на три вопроса:
- К каким документам компании и контрагентам применяется требование о структурированном электронном счёте?
- Какой формат и способ доставки приемлемы для конкретного получателя?
- Действует ли отдельная обязанность передавать данные счетов в VID и какой участник процесса её выполняет?
Отправка клиенту и передача данных в VID — разные задачи процесса. Не считайте, что одно действие автоматически выполняет другое. Если поставщик решения обещает оба, попросите продемонстрировать статусы и сообщения об ошибках для каждого действия. Зафиксируйте также договорённость о том, кто проверяет влияние изменений законодательства на конфигурацию.
Подготовьте единое задание для сравнения поставщиков
Опишите текущий оборот счетов в одном рабочем документе. Укажите систему выставления счетов, учётную систему, группы получателей, используемые каналы, объём документов и его колебания. Включите также входящие счета и этапы, на которых сотрудник сейчас повторно вводит или исправляет данные.
Нет универсального количества счетов, при котором интеграция обязательно окупается. Несколько сложных счетов с большим числом позиций могут требовать больше работы, чем множество простых документов. Поэтому наряду с объёмом укажите время обработки, наиболее частые исключения и последствия задержек.
Приложите репрезентативные образцы документов с надёжно обезличенными данными: обычный счёт, кредитный счёт и нестандартные случаи, важные для вашей деятельности. Если вы используете приложения, валюты или ссылки на заказы, включите и их. Одинаковый набор образцов помогает сравнивать предложения по фактической работе, а не по названиям функций.
Внедрение в шесть проверяемых шагов
1. Определите источник данных и соответствие полей
Договоритесь, какая система является основным источником номера счёта, данных контрагента, позиций, сумм и срока оплаты. Если счёт создаётся в системе продаж, а учёт ведётся в другой системе, чётко определите, где разрешено вносить исправления и как они передаются дальше.
Создайте таблицу соответствия полей: поле источника, целевое поле, правило преобразования и способ проверки. Особое внимание уделите категориям НДС (PVN), округлению, единицам измерения, скидкам и ссылкам на договор или заказ. Не все эти поля обязательны во всех случаях, но конкретный получатель может требовать их для своего процесса.
Не считайте регистрационный номер автоматической заменой идентификатора получателя в конкретной сети. Данные, необходимые для адресации при доставке, проверяйте по требованиям выбранного канала. Бухгалтер должен проверить экономический смысл данных, а разработчик интеграции — их техническую передачу.
2. Согласуйте формат и способ соединения
Зафиксируйте поддерживаемый формат, его версию, правила валидации, ограничения для вложений и порядок аутентификации. Договорённость должна охватывать весь путь до получателя, а не только экспорт из первой программы.
Использование API не обязательно в каждой ситуации. Контролируемого обмена файлами может быть достаточно, если допустим периодический импорт и установлен понятный порядок обработки. API стоит рассмотреть, если нужны регулярный автоматизированный обмен и получение статусов, однако такое решение тоже требует обработки ошибок и сопровождения.
Если оператор преобразует формат, проверьте, сохраняются ли все значения, важные для компании и получателя. Успешное преобразование — это не просто файл, который технически можно открыть. Договоритесь также о предварительном уведомлении об изменениях форматов или интерфейсов и о повторной проверке после обновлений.
3. Разделите статусы доставки и бухгалтерского учёта
Во внутренней модели может быть такая последовательность: создан → прошёл валидацию → передан в канал доставки → доставка подтверждена. Статус обработки у получателя добавляйте только в том случае, если конкретное решение действительно его предоставляет. Статусы «отражён в учёте» и «оплачен» нужно получать из систем, в которых учитываются эти события.
Успешный ответ API может означать лишь принятие запроса. Он не всегда подтверждает доставку документа, его принятие получателем или отражение в учёте. Для каждого статуса опишите его источник, значение и момент, когда нужно действовать, если следующее событие не зафиксировано. Сотрудник должен иметь возможность найти конкретный счёт и понять его текущее состояние без доступа к техническим журналам разработчика.
4. Предотвратите повторную обработку
Тайм-аут может возникнуть после того, как другая система уже получила счёт. Поэтому повторная отправка не должна автоматически создавать второй счёт или бухгалтерскую проводку. Используйте механизм идемпотентности и сохраняйте связь между идентификатором документа компании, идентификатором обмена и ответом внешней системы.
Одного номера счёта не всегда достаточно для выявления дубликата, особенно во входящем потоке от разных поставщиков. Критерии определения дубликатов нужно выбирать с учётом нумерации документов и бизнес-правил.
Для исправления или кредитного счёта нужно предусмотреть связь с исходным документом и отдельную обработку, а не незаметную перезапись исходной записи. При проверке повторите как один и тот же запрос на отправку, так и получение одного документа при повторной доставке.
5. Создайте очередь обработки исключений
Различайте ошибку в данных, временный сбой соединения и неопределённый результат доставки. Повторная отправка не устранит отсутствие обязательного поля. А при неопределённом результате перед ручной повторной отправкой нужно проверить, не был ли документ уже принят.
У каждого исключения должны быть ответственный, порядок действий и запись о решении. Назначьте также замену ответственному на время отсутствия. Резервный процесс не должен создавать параллельный, неучтённый оборот счетов по электронной почте. Если ручная отправка допустима, её результат нужно отразить в общем учёте, чтобы автоматизация позднее не отправила документ повторно.
6. Проверьте весь процесс, а не только экспорт
Включите в тесты корректный документ, отклонённый документ, отсутствие ссылки, которую требует получатель, кредитный счёт, вложение, повторный запрос и тайм-аут соединения. Бухгалтер должен также проверить суммы, отражение применения НДС (PVN) и округление. Техническая валидация не заменяет бухгалтерскую оценку сделки.
Для каждого теста заранее запишите ожидаемый результат: что появляется в системе отправителя, что получает другая сторона и какая запись возникает в учёте. Если у поставщика есть тестовая среда, используйте её; если нет, согласуйте безопасный порядок испытания с участниками процесса.
Отдельно проверьте сценарии недоступности оператора или канала и восстановления работы. После сбоя должна быть возможность сверить необработанные документы, а не просто запустить весь поток заново. Результат теста должен подтверждать соответствие документов и статусов в обеих системах.
Ограничения, безопасность и хранение документов
Интеграция не исправляет некачественные основные данные и не превращает каждый полученный счёт в расход, который можно одобрить автоматически. Если в компании нужна проверка сделки или согласование расходов, сохраните этот контроль и после технически успешного импорта. Подготовку и подтверждение платежа проектируйте как отдельный этап ответственности.
Предоставьте системной учётной записи только необходимые права. Храните данные доступа к API в защищённом виде, предусмотрите их замену и не используйте общую учётную запись сотрудника для всей интеграции. Не следует без необходимости копировать в журналы полное содержание счёта или секретные данные доступа.
В счетах могут содержаться персональные данные. Если они обрабатываются, оцените роли сторон, права доступа, условия обработки и меры защиты в соответствии с Общим регламентом по защите данных. Роли определяются фактической обработкой, а не только наименованием поставщика.
Храните отправленный или полученный структурированный документ, необходимые приложения и подтверждения обработки; визуальное представление сохраняйте, если оно нужно для работы. Сроки хранения определяйте по применимым требованиям. Не считайте портал оператора архивом компании без чёткой договорённости о сроках, доступности и экспорте после окончания договора. Резервная копия и долгосрочный архив — не одно и то же.
Сравните совокупные затраты и границы ответственности
Сравнивайте предложения за один и тот же выбранный период, отдельно учитывая внедрение, абонентскую плату, плату за документы, сопровождение и оставшуюся ручную работу. Затраты на экспорт данных и смену сервиса покажите отдельно. Дешёвая отправка не обязательно означает дешёвый документооборот, если сотрудник затем исправляет каждый импорт.
Для оценки ручной работы используйте собственные наблюдения за процессом: количество документов, фактическое время обработки и частоту исключений. Не заменяйте их общими обещаниями экономии со стороны поставщика. В расчёте предусмотрите также время на контроль, общение с поддержкой и проверку изменений.
В договоре или техническом задании определите, кто поддерживает соответствие полей, реагирует на ошибки и адаптирует решение к изменениям спецификации. Запросите конкретный порядок поддержки: кому сообщать о проблеме, какие данные нужны для расследования и кто координирует взаимодействие оператора с поставщиком бухгалтерской программы. Бухгалтер компании не должен оставаться единственным посредником в техническом споре между двумя сервисами.
Как принять решение после испытания
Начните с ограниченного, но репрезентативного набора документов и партнёров. Это не просто подбор самых простых счетов: испытание должно охватывать и исключения, важные для компании. До начала договоритесь, какой результат позволит расширить использование и в каких случаях поток нужно остановить.
При расчёте доли автоматически обработанных документов учитывайте только те, которые достигли заранее определённого конечного статуса без ручного исправления данных. Для исходящего счёта это может быть подтверждённая доставка, для входящего — импорт и проверка в учётной системе. Измеряйте оба потока отдельно.
Следите также за временем обработки, причинами отклонений, длительностью задержек документов и временем, затраченным на ручные исправления. Хороший общий показатель успешности не должен скрывать несколько счетов, которые долго остаются недоставленными.
Перед расширением внедрения проверьте:
- Можно ли проследить каждый документ от источника до предусмотренного конечного статуса?
- Не создаёт ли повторная попытка дубликат и можно ли выяснить неопределённый статус?
- Получает ли адресат нужные данные, а не только технически корректный файл?
- Есть ли на случай сбоя ответственный и контролируемый резервный процесс?
- Может ли компания экспортировать документы и необходимые подтверждения обработки?
Если ответ на какой-либо вопрос неясен, уточните решение до увеличения объёма. Критерии приёмки должны подтверждать управляемый документооборот, а не просто то, что соединение однажды сработало.
Следующий шаг
Прежде чем запрашивать цену, подготовьте образцы документов, требования получателей и схему обоих потоков счетов. На основе этих материалов можно обоснованно решить, достаточно ли настроить возможности существующей программы, нужен ли оператор или следует разработать отдельное соединение.
Если нужно выбрать способ соединения, следующая статья для чтения — «Когда компании нужна интеграция через API, а когда достаточно более простого обмена данными». Для технического проектирования повторной обработки пригодится статья «Идемпотентность в интеграциях: как избежать дублирования счетов и заказов».